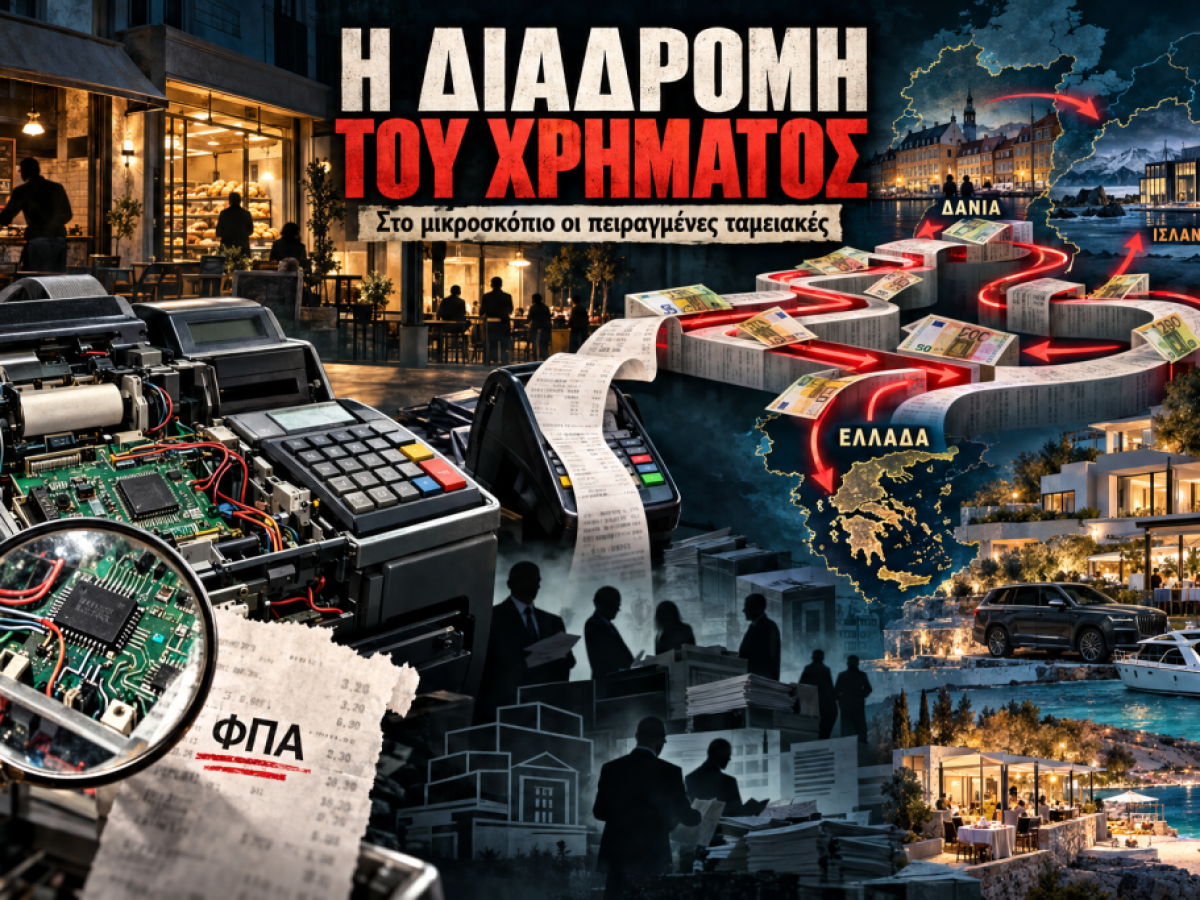
Μια απόδειξη που φτάνει στα χέρια του πελάτη δεν απαντά από μόνη της σε όλα τα ερωτήματα για τη φορολογική λειτουργία μιας επιχείρησης. Οι υποθέσεις της Pizza Fan και του «Χωριάτικου» έφεραν στο προσκήνιο καταγγελίες για λογισμικά παραγγελιών, εταιρείες με αχυρανθρώπους και χρήματα που περνούσαν από το εξωτερικό. Πρόκειται, όμως, για διαφορετικές υποθέσεις, που δεν πρέπει να συγχέονται. Παράλληλα, οι πληροφορίες για την έρευνα και τις κατηγορίες δεν αποτελούν τελεσίδικη απόδειξη ενοχής.
Το δίκτυο πίσω από το «Χωριάτικο»
Στην υπόθεση που συνδέεται με το «Χωριάτικο», οι πληροφορίες περιγράφουν ένα δίκτυο με 433 επιχειρήσεις και 340 καταστήματα, όπως φούρνους, καφετέριες, μπαρ και νυχτερινά κέντρα, στην Αττική, τη Μύκονο και τη Ρόδο. Το συνολικό ύψος της φερόμενης οικονομικής ζημίας παρουσιάζεται ως τουλάχιστον 100 εκατομμύρια ευρώ. Στην έρευνα αναφέρονται οφειλές από ασφαλιστικές εισφορές, φορολογικές υποχρεώσεις και επιστρεπτέες προκαταβολές, καθώς και αποκρυπτόμενη φορολογητέα ύλη. Τα ποσά αυτά χρειάζονται προσοχή, καθώς δεν περιγράφουν όλα την ίδια κατηγορία υποχρέωσης.
Οι αχυράνθρωποι ως επίσημοι υπεύθυνοι
Βασικό στοιχείο του φερόμενου μηχανισμού ήταν η δημιουργία εταιρειών στο όνομα ανθρώπων που εμφανίζονταν ως ιδιοκτήτες χωρίς να έχουν τον πραγματικό έλεγχο. Αναφέρονται περισσότεροι από 100 αχυράνθρωποι, κυρίως χαμηλού βιοτικού επιπέδου, με μηνιαία αμοιβή περίπου 1.000 ευρώ. Σύμφωνα με τις πληροφορίες που παρουσιάστηκαν, χρησιμοποιούνταν ακόμη και στοιχεία αποβιωσάντων ή ανύπαρκτων προσώπων. Στα ονόματα αυτά ανοίγονταν εταιρείες και λογαριασμοί, ενώ εκεί κατέληγαν και τα χρέη, αφήνοντας το Δημόσιο να αναζητά χρήματα από πρόσωπα χωρίς ουσιαστική περιουσία.
Η διαδρομή των χρημάτων στο εξωτερικό
Σύμφωνα με την περιγραφή της υπόθεσης, εισπράξεις από τα τερματικά πληρωμών των καταστημάτων κατευθύνονταν σε λογαριασμούς στην Ισλανδία και τη Δανία. Στη συνέχεια, τα χρήματα φέρονται να επέστρεφαν στην Ελλάδα ως έσοδα από το εξωτερικό και να αξιοποιούνταν για αγορές ακινήτων, εκτάσεων, πολυτελών οχημάτων και επενδυτικών προϊόντων. Αυτή είναι η διαδρομή που συνδέεται με τη διερεύνηση νομιμοποίησης εσόδων. Η μεταφορά χρημάτων στο εξωτερικό και η επιστροφή τους περιγράφονται εδώ ως μέρος του συγκεκριμένου ελεγχόμενου σχεδίου.
Οι υπέρογκες προσφορές για παραλίες
Χαρακτηριστικό παράδειγμα αποτελεί ο τρόπος με τον οποίο φέρονται να διεκδικούνταν παραχωρήσεις παραλιών. Σε διαγωνισμό με τιμή εκκίνησης 100.000 ευρώ, η προσφορά μπορούσε να φτάσει το 1 εκατομμύριο ευρώ για τρία χρόνια, αποκλείοντας πρακτικά άλλους ενδιαφερόμενους. Κατά τις ίδιες πληροφορίες, πληρωνόταν μόνο η πρώτη δόση και ακολουθούσαν χρέη και διαδικασίες αποβολής. Μια νέα εταιρεία, με διαφορετικό αχυράνθρωπο, μπορούσε έπειτα να εμφανιστεί στον επόμενο διαγωνισμό. Στη Ρόδο αναφέρθηκαν 28 σημεία παραλιών που βρίσκονταν υπό έλεγχο.
Τι εξετάζεται στην Pizza Fan
Στην περίπτωση της Pizza Fan, η περιγραφή αφορά διαφορετικό μηχανισμό: τη δυνατότητα μη έκδοσης φορολογικού παραστατικού μέσω του λογισμικού παραγγελιών. Η παραγγελία φέρεται να έφτανε από τα κεντρικά στο κατάστημα και το σύστημα να επέτρεπε είτε την έκδοση απόδειξης είτε την ολοκλήρωση της διαδικασίας χωρίς αυτήν. Επομένως, το κρίσιμο σημείο δεν παρουσιάστηκε ως μεταγενέστερη διαγραφή μιας νόμιμης απόδειξης από την ταμειακή, αλλά ως επιλογή να μην εκδοθεί εξαρχής το προβλεπόμενο παραστατικό.
Τι μπορεί να ελέγξει ο καταναλωτής
Ο έλεγχος του κωδικού μιας απόδειξης μπορεί να δείξει αν αυτή έχει διαβιβαστεί στην ΑΑΔΕ. Επισημάνθηκε, μάλιστα, ότι ένα χαρτί μπορεί να μοιάζει με κανονική απόδειξη και να διαθέτει κωδικό QR, χωρίς να έχει διαβιβαστεί. Ωστόσο, χρειάζεται μια ουσιαστική διάκριση: άλλο η έκδοση και η διαβίβαση του παραστατικού και άλλο η τελική εξόφληση των φορολογικών υποχρεώσεων. Ο έλεγχος της απόδειξης απαντά στο πρώτο ζήτημα, όχι αυτομάτως στο δεύτερο.
Η πληρωμή των χρεών δεν κλείνει κάθε κατηγορία
Η καταβολή των οφειλών μπορεί, υπό προϋποθέσεις και ανάλογα με το στάδιο της διαδικασίας, να επηρεάσει σημαντικά την ποινική μεταχείριση. Δεν εξαφανίζει, όμως, αυτομάτως όλες τις κατηγορίες, ιδίως όταν εξετάζονται και αδικήματα όπως η εγκληματική οργάνωση ή η νομιμοποίηση εσόδων. Αντίστοιχα, μια πιθανή μεταβίβαση επιχείρησης μπορεί να συναντήσει εμπόδια από δεσμεύσεις περιουσίας και αβεβαιότητα για τις υποχρεώσεις της. Το ουσιαστικό συμπέρασμα είναι ότι απαιτείται ξεχωριστή αξιολόγηση κάθε υπόθεσης, με βάση τα ευρήματα των ελέγχων και τις δικαστικές αποφάσεις.
Εσείς γνωρίζατε αυτές τις διαφορές;
Αν βρήκατε το άρθρο ενδιαφέρον, μπορείτε να το μοιραστείτε και να περιηγηθείτε στον ιστότοπο για περισσότερα σχετικά θέματα.