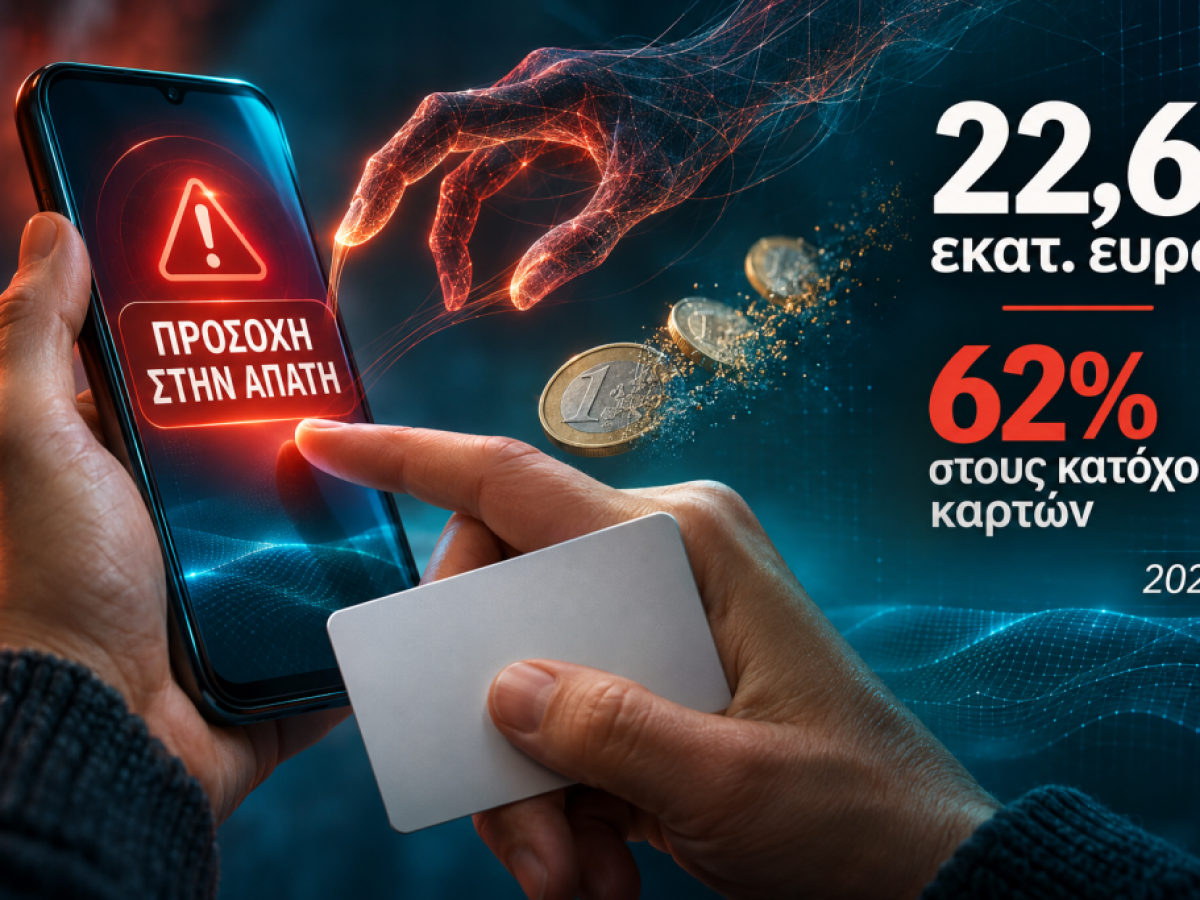
Οι ηλεκτρονικές πληρωμές κάνουν τις καθημερινές συναλλαγές πιο εύκολες, όμως οι απάτες εξακολουθούν να έχουν σημαντικό κόστος. Σύμφωνα με τα στοιχεία της Τράπεζας της Ελλάδος για το 2025, οι σχετικές ζημιές έφτασαν τα 22,6 εκατομμύρια ευρώ. Το στοιχείο που ξεχωρίζει είναι ποιος επιβαρύνθηκε περισσότερο: το μεγαλύτερο μέρος των χρημάτων δεν βάρυνε τις τράπεζες, αλλά τους ίδιους τους κατόχους καρτών. Παράλληλα, τα στοιχεία αναδεικνύουν έναν κρίσιμο παράγοντα πίσω από τις απάτες: την εξαπάτηση του ανθρώπου που πραγματοποιεί τη συναλλαγή.
Οι καταναλωτές επωμίστηκαν το μεγαλύτερο κόστος
Οι κάτοχοι και χρήστες καρτών επιβαρύνθηκαν με το 62% της συνολικής ζημιάς, δηλαδή περίπου 14 εκατομμύρια ευρώ. Πρόκειται για το μεγαλύτερο μερίδιο των απωλειών, με σημαντική διαφορά από τις υπόλοιπες κατηγορίες. Το ποσό αυτό δείχνει πόσο άμεσα μπορεί να επηρεάσει μια απάτη τον καταναλωτή. Η ύπαρξη ψηφιακών ελέγχων ασφαλείας δεν σημαίνει ότι οι χρήστες μένουν ανεπηρέαστοι από τις οικονομικές συνέπειες, ιδιαίτερα όταν οι δράστες καταφέρνουν να τους παραπλανήσουν κατά τη διαδικασία της πληρωμής.
Πώς μοιράστηκαν οι υπόλοιπες ζημιές
Οι πάροχοι υπηρεσιών πληρωμών που αποδέχονται συναλλαγές με κάρτες επιβαρύνθηκαν με το 31% των ζημιών, ποσό που αντιστοιχεί περίπου σε 7 εκατομμύρια ευρώ. Στους παρόχους που εκδίδουν τις κάρτες, δηλαδή στις τράπεζες, αναλογούσε το υπόλοιπο 7%, περίπου 1,6 εκατομμύρια ευρώ. Αυτή η κατανομή αφορά το οικονομικό βάρος των περιστατικών. Δεν πρέπει να συγχέεται με μια γενική αποτίμηση της ευθύνης κάθε πλευράς για οποιαδήποτε μεμονωμένη απάτη, καθώς τα στοιχεία παρουσιάζουν τον συνολικό επιμερισμό των απωλειών.
Στο στόχαστρο βρίσκεται ο άνθρωπος
Οι περισσότερες απάτες συναλλαγών, σύμφωνα με το δημοσίευμα, δεν γίνονται μέσω παραβίασης των τραπεζικών συστημάτων. Οι δράστες εστιάζουν στον ανθρώπινο παράγοντα και προσπαθούν να ξεγελάσουν τον χρήστη. Αντί να παρακάμψουν απευθείας την τεχνολογική προστασία μιας τράπεζας, επιδιώκουν να επηρεάσουν τη συμπεριφορά του καταναλωτή. Έτσι, η προσοχή μεταφέρεται από το αν ένα σύστημα είναι ασφαλές στο αν ο άνθρωπος που το χρησιμοποιεί έχει αντιληφθεί σωστά τι του ζητείται και ποια συναλλαγή πρόκειται να ολοκληρώσει.
Από τα στοιχεία της κάρτας μέχρι την έγκριση πληρωμής
Η εξαπάτηση μπορεί να οδηγήσει στην αποκάλυψη των στοιχείων μιας κάρτας. Μπορεί, όμως, να προχωρήσει ακόμη περισσότερο: οι απατεώνες καταφέρνουν σε ορισμένες περιπτώσεις να πείσουν τον καταναλωτή να πραγματοποιήσει ο ίδιος τη συναλλαγή. Αυτή είναι μια ουσιαστική διαφορά. Ο χρήστης δεν χάνει απλώς τον έλεγχο κάποιων πληροφοριών, αλλά συμμετέχει στη διαδικασία πληρωμής, χωρίς να έχει καταλάβει ότι εξυπηρετεί τον σκοπό των δραστών. Η παραπλάνηση γίνεται έτσι το μέσο με το οποίο ολοκληρώνεται η απάτη.
Γιατί οι κωδικοί δεν αρκούν από μόνοι τους
Οι τραπεζικές εφαρμογές και οι διαδικτυακές πλατφόρμες διαθέτουν ελέγχους με κωδικούς και βιομετρικά στοιχεία. Ωστόσο, στα περιστατικά που περιγράφονται, ο καταναλωτής μπορεί να εγκρίνει κάθε απαραίτητο βήμα, επειδή έχει πειστεί να προχωρήσει. Το κρίσιμο σημείο είναι ότι η επιβεβαίωση μιας πληρωμής δεν αποκλείει την παραπλάνηση του χρήστη. Όταν ο ίδιος ακολουθεί τις οδηγίες των απατεώνων και δίνει τις απαιτούμενες εγκρίσεις, οι έλεγχοι ασφαλείας δεν αναιρούν το γεγονός ότι η απόφασή του βασίστηκε σε εξαπάτηση.
Η ενημέρωση χρειάζεται συνέχεια
Η ανάγκη για συνεχή ενημέρωση και εκπαίδευση των καταναλωτών υπογραμμίζεται και από πηγές του τραπεζικού κλάδου. Η προστασία δεν περιορίζεται στα τεχνικά χαρακτηριστικά μιας εφαρμογής. Συνδέεται επίσης με την κατανόηση του τρόπου με τον οποίο οι δράστες προσπαθούν να αποσπάσουν στοιχεία ή να κατευθύνουν μια πληρωμή. Όσο πιο καθαρά αντιλαμβάνεται ο χρήστης αυτόν τον μηχανισμό, τόσο καλύτερα μπορεί να αναγνωρίσει ότι μια φαινομενικά συνηθισμένη διαδικασία ίσως κρύβει προσπάθεια εξαπάτησης.
Το βασικό μήνυμα πίσω από τα ποσά
Τα 22,6 εκατομμύρια ευρώ αποτυπώνουν το οικονομικό μέγεθος του προβλήματος, ενώ το ποσοστό που βάρυνε τους κατόχους καρτών δείχνει τη σημασία του για την καθημερινότητα των πολιτών. Το βασικό συμπέρασμα είναι ότι η ασφάλεια των πληρωμών έχει και ανθρώπινη διάσταση. Τα τεχνολογικά εργαλεία αποτελούν μέρος της προστασίας, αλλά η παραπλάνηση μπορεί να οδηγήσει τον ίδιο τον χρήστη να εγκρίνει μια επιζήμια συναλλαγή. Γι’ αυτό η ενημέρωση παραμένει κεντρικό στοιχείο της προσπάθειας περιορισμού των περιστατικών.
Γνωρίζατε ότι οι κάτοχοι καρτών επωμίστηκαν το μεγαλύτερο μέρος αυτών των ζημιών; Αν βρήκατε χρήσιμες τις πληροφορίες, μπορείτε να μοιραστείτε το κείμενο και να περιηγηθείτε στην ιστοσελίδα για περισσότερα σχετικά θέματα γύρω από τις ψηφιακές πληρωμές.